Pour ajuster une assurance auto à un budget de jeune conducteur, il faut d’abord conserver le socle obligatoire, puis identifier les pertes financières qu’il serait difficile d’assumer seul. Le bon niveau de couverture dépend donc moins d’une étiquette « tiers » ou « tous risques » que de la valeur du véhicule, de son usage, du montant des franchises et des options réellement utiles.
La méthode la plus sûre consiste à avancer dans cet ordre : minimum légal, risque financier lié au véhicule, reste à charge possible en cas de sinistre, puis services complémentaires. Cette logique permet d’éviter deux écueils opposés : payer pour des garanties peu pertinentes ou économiser sur la cotisation tout en conservant un risque financier trop lourd.
À retenir avant de comparer les devis
- Conserver au minimum la responsabilité civile obligatoire.
- Évaluer ce que coûterait réellement une perte, un vol ou des dommages importants sur le véhicule.
- Comparer ensemble garanties, franchises, exclusions et options, pas seulement la cotisation.
Commencer par distinguer l’assurance obligatoire des garanties facultatives
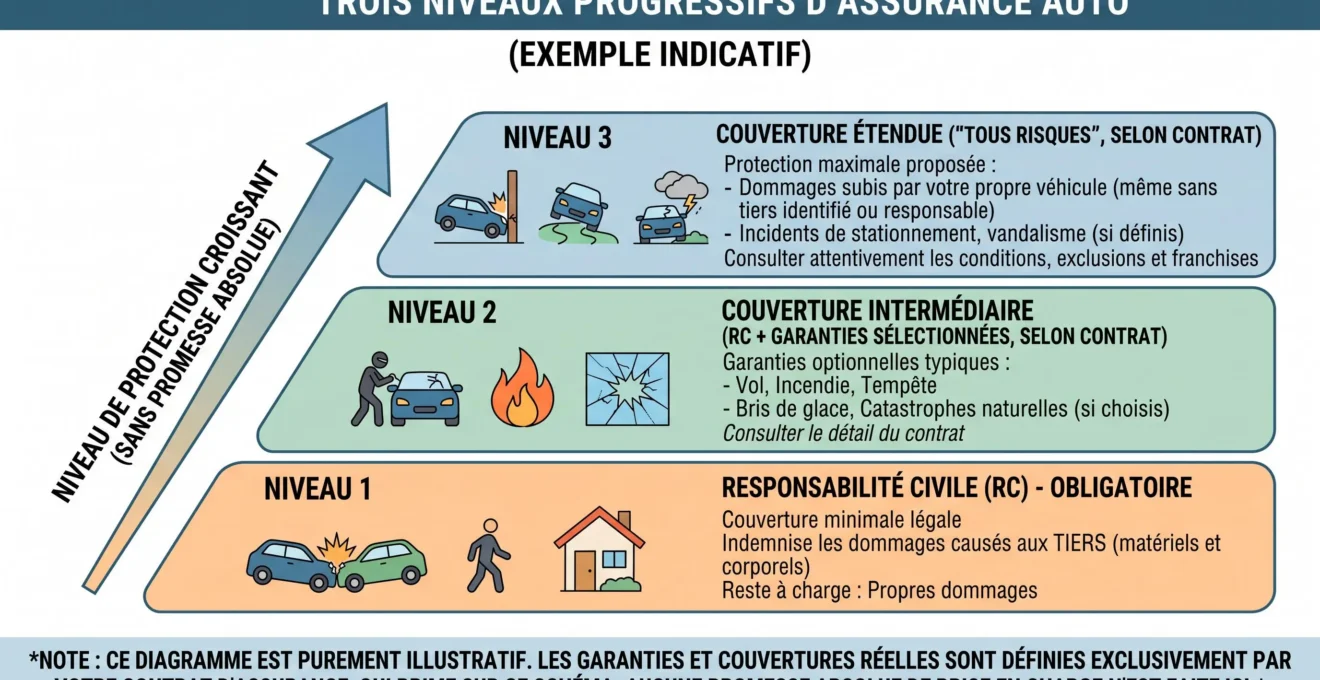
En France, la responsabilité civile constitue le minimum légal pour un véhicule soumis à l’obligation d’assurance. Selon l’assurance responsabilité civile obligatoire présentée par Service-Public.fr, ce socle sert à indemniser les dommages causés aux tiers. Il ne faut donc pas le confondre avec une protection complète de votre propre voiture.
Le point à ne pas confondre : être assuré au minimum légal signifie couvrir votre responsabilité envers les tiers ; les dommages affectant votre propre véhicule dépendent des garanties ajoutées au contrat.
Les formules dites intermédiaires ou tous risques peuvent ajouter, selon le contrat, des garanties liées au vol, à l’incendie, au bris de glace ou aux dommages subis par le véhicule. Leur contenu n’est pas strictement identique d’un assureur à l’autre : comparer les intitulés seuls n’est donc pas suffisant.
Pourquoi le premier contrat peut peser davantage sur le budget
Le prix d’un premier contrat n’est pas déterminé par un seul critère. Le véhicule, son utilisation, le profil du conducteur, son historique et le niveau de garanties peuvent notamment peser dans la tarification. Pour certains conducteurs novices, le Code des assurances prévoit en outre la possibilité d’une surprime encadrée.
L’article A121-1-1 du Code des assurances fixe un plafond de surprime pouvant atteindre 100 % de la prime de référence dans le cas général visé par le texte, avec un plafond réduit à 50 % dans le cas prévu pour certains conducteurs issus de l’apprentissage anticipé. Ces pourcentages sont des plafonds réglementaires : ils ne signifient pas que chaque jeune conducteur se voit automatiquement appliquer la majoration maximale.
100%
Plafond réglementaire général de la surprime visée par l’article A121-1-1 ; ce maximum n’est pas automatiquement appliqué à chaque jeune conducteur.
Le tarif réel reste donc individualisé. C’est précisément pour cette raison qu’un plafond légal ou un exemple tarifaire générique ne permet pas de prédire le montant d’un devis personnel.
Des mécanismes propres à certains assureurs peuvent également modifier la situation de profils éligibles. Matmut documente par exemple des avantages destinés à certains jeunes conducteurs, dont un Bonus Famille sous conditions et un Bonus Booster. Leur intérêt doit être vérifié au moment du devis ; ils ne permettent pas de conclure à l’avance qu’un contrat sera moins cher.
Choisir le niveau de couverture selon ce que vous pourriez réellement perdre
La décision entre tiers et protection plus étendue ne devrait pas reposer uniquement sur l’âge de la voiture. La question la plus utile est plutôt : si le véhicule était volé, fortement endommagé ou devenu inutilisable, pourriez-vous financer sa réparation ou son remplacement sans déséquilibrer votre budget ?
La valeur du véhicule doit être mise en relation avec votre capacité financière et votre dépendance à la voiture. Un véhicule peu coté peut rester essentiel au quotidien ; inversement, un véhicule plus récent n’impose pas automatiquement une formule donnée.
- Le véhicule serait difficile à remplacer :
Examinez une couverture qui protège davantage les dommages subis par la voiture, puis vérifiez les franchises et exclusions.
- La voiture est indispensable au quotidien :
Regardez aussi les garanties ou options liées à la mobilité, comme l’assistance ou le véhicule de remplacement lorsqu’elles existent dans le contrat.
- La perte du véhicule serait financièrement supportable :
Une couverture plus simple peut être examinée, à condition d’accepter clairement le risque conservé.
- Le stationnement ou l’usage augmente l’exposition au vol :
Vérifiez spécifiquement les conditions de la garantie vol plutôt que de supposer qu’elle est incluse partout.
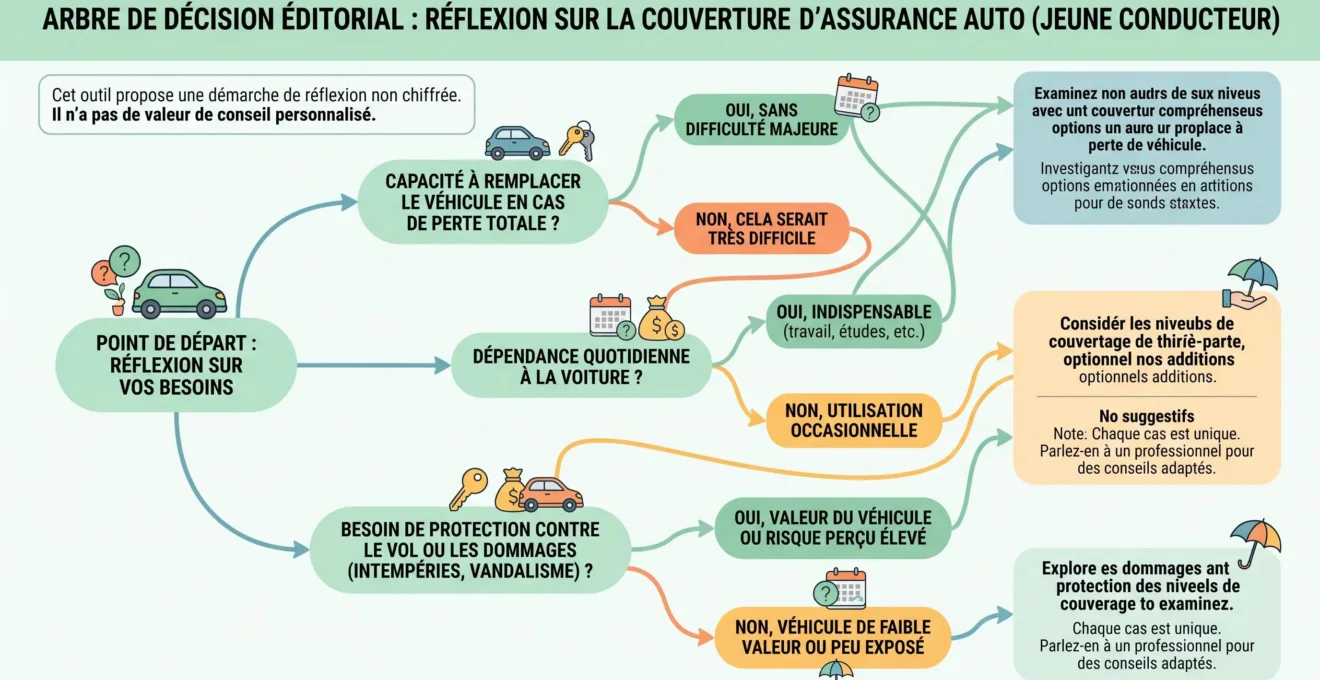
Cette grille est une méthode éditoriale, pas une règle réglementaire : classez les risques selon leur impact sur votre budget, puis vérifiez quelles garanties les prennent en charge. Le même raisonnement s’applique au moment de choisir sa première voiture, car sa valeur et son usage influencent le besoin de couverture.
Comparer les franchises et ajouter les options une par une
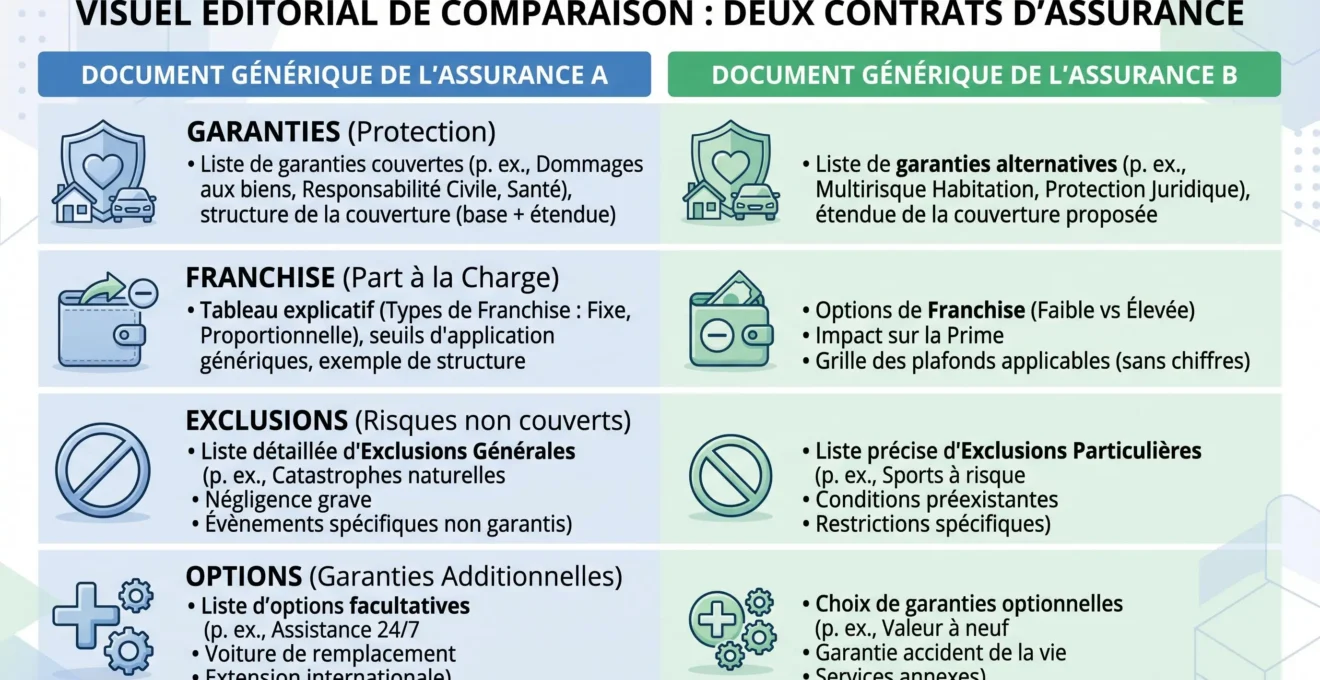
Deux devis ne sont réellement comparables que si vous mettez en regard des garanties équivalentes. Une prime plus basse peut s’accompagner d’une franchise plus élevée, de limites différentes ou d’options absentes. La comparaison doit donc porter sur ce que vous paierez régulièrement et sur ce que vous pourriez devoir supporter après un sinistre.
- Harmoniser le niveau de garanties
Vérifiez que les deux devis couvrent les mêmes risques avant de comparer leur cotisation.
- Relever les franchises
Repérez le reste à charge prévu pour les garanties importantes dans votre situation.
- Lire exclusions et plafonds
Contrôlez les conditions qui peuvent limiter l’indemnisation ou exclure certains scénarios.
- Classer les options par besoin réel
Distinguez protection financière, mobilité, assistance et confort afin de ne pas empiler des services peu utiles.
- Comparer le coût final
Décidez seulement après avoir mis en regard cotisation, franchise et conséquences financières du risque conservé.
L’assistance panne 0 km ou le véhicule de remplacement répondent surtout à un besoin de mobilité ; une indemnisation renforcée vise davantage l’impact financier d’une perte. L’intérêt d’une option dépend donc de votre situation, pas de son intitulé.
Une ressource consacrée à la manière de réduire le coût de son assurance auto peut compléter cette comparaison, sans remplacer la lecture des garanties et franchises.
Appliquer cette méthode aux formules et options Matmut
Au 25 septembre 2026, Matmut présente quatre formules pour son assurance auto jeune conducteur : Tiers, Tiers-Vol-Incendie, Tous Risques et Tous Risques Plus. Cet exemple permet d’appliquer concrètement la méthode précédente : choisir d’abord le socle correspondant au risque financier que vous souhaitez transférer à l’assureur, puis examiner les options utiles à votre usage.
Les informations publiées par Matmut indiquent également que la Garantie du conducteur est incluse dans les quatre formules présentées. D’autres garanties ou options peuvent être disponibles selon la formule, notamment l’assistance panne 0 km, le véhicule de remplacement, la protection juridique relative au bien assuré, les effets personnels, la garantie du conducteur renforcée et, dans certaines configurations, la panne mécanique ou une indemnisation renforcée.
| Formule | Positionnement à examiner | Personnalisation |
|---|---|---|
| Tiers | Socle de couverture à comparer pour un budget serré et un risque conservé plus important | Vérifier les options réellement disponibles avec cette formule |
| Tiers-Vol-Incendie | Protection intermédiaire intégrant des risques supplémentaires par rapport au tiers | Contrôler les garanties et options prévues dans les conditions |
| Tous Risques | Couverture plus étendue des dommages au véhicule selon les conditions du contrat | Comparer les options de mobilité et de protection complémentaire |
| Tous Risques Plus | Niveau de couverture le plus étendu parmi les quatre formules présentées | Vérifier l’intérêt réel des garanties supplémentaires au regard du budget |
Plusieurs concurrents vérifiés proposent eux aussi différents niveaux de couverture et des options : cette modularité n’est donc pas exclusive. Le cas Matmut sert ici à appliquer la grille de décision à une offre concrète.
Dans cette logique, Matmut permet de parcourir plusieurs niveaux de couverture et d’ajuster le contrat avec différentes options selon la formule. L’objectif reste de ne conserver que les protections et services répondant à un besoin réel.
Matmut annonce aussi, sous conditions, un Bonus Famille pouvant atteindre 35 % du bonus parental pour certains jeunes conducteurs de moins de 28 ans dont les parents sont assurés auto Matmut, ainsi qu’un Bonus Booster pour les bénéficiaires concernés. Ces dispositifs peuvent influer sur la situation individuelle, mais ne prouvent pas qu’un contrat sera le moins cher.
Avant de souscrire, vérifiez que les risques difficiles à financer sont couverts, choisissez une franchise supportable et écartez les options peu utiles. Comparez ensuite plusieurs devis sur cette même base, plutôt que leur seul prix affiché.
Si une question subsiste sur les critères présentés ou sur le contenu du site, vous pouvez nous contacter.